

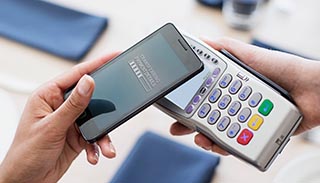
Ante una tendencia internacional donde disminuye el uso del efectivo, la mexicana MobileCard busca conquistar al mercado hispano en Estados Unidos y América Latina con una aplicación de pagos y otros servicios que no utilizan dinero físico y pueden ser transfronterizos.
La tecnología detrás de la compañía es similar a la que se utiliza en algunos países asiáticos, como en China, en donde a través de un código QR se pueden comprar productos tanto en un puesto ambulante como en establecimientos comerciales o restaurantes.
El código que se le asigna a cada usuario y que puede traer en su teléfono móvil está ligado a una cuenta bancaria nivel 2; es decir, una que sólo necesita datos básicos como nombre, fecha de nacimiento y domicilio para poder aperturarse y en la que no es necesario acudir a un banco o presentar documentos.
Ya que se cuenta con el código se pueden realizar transacciones.
Con ello, la firma busca fomentar la inclusión financiera y reducir los costos de servicios, como el envío de remesas, además de blindar las operaciones contra fraudes.
“El costo de enviar dinero desde Estados Unidos a México es más bajo que el de otras compañías, pero no sólo se manda dinero, también se pueden pagar los servicios de un familiar en México, como teléfono o televisión por cable desde allá”, explicó Ramón Fuentes, director y fundador de la firma.
“Además, aquí en México puedes pagar tus propios servicios, como teléfono o telepeaje”, dijo Fuentes.
Según un estudio realizado por la firma Capgemini y el banco BNP Paribas, basado en datos del Banco de Pagos Internacionales, en los últimos cinco años el número de transacciones que no utilizan efectivo a nivel mundial creció casi 60 por ciento y se espera que su crecimiento siga.
Para América Latina, se prevé que hacia 2020 las transacciones cashless crezcan a un ritmo de 7.1 por ciento anual. En Asia, en donde existen aplicaciones similares como WeChat o Alipay, la expectativa es un crecimiento a una tasa de 30.9 por ciento.
Actualmente, MobileCard cuenta con casi medio millón de usuarios entre Estados Unidos, México y otros 10 países en Latinoamérica -como Colombia, Perú, El Salvador y Panamá-. Sin embargo, espera que, ante el rápido crecimiento de esta tecnología, pueda llegar a un millón de usuarios activos sólo en Estados Unidos en los próximos 18 meses.
Por ahora, la firma reporta todas sus operaciones a la Comisión Nacional Bancaria y de Valores y al Banco de México, pero también está a la espera de la aprobación de la Ley Fintech.